
Menschen unter Schock: Man rettet seine Sachen, lebt von Tag zu Tag und weiß nicht, wie man aus der Nummer wieder herauskommt. Der Rücktransport wird abgelehnt, das Fahrzeug gilt als Totalschaden, und die Versicherung soll bei Unwetter nicht zahlen. Wir haben Versicherungen angefragt, mit dem Sachverständigen Rainer Stumpf gesprochen und den Gesamtverband der Deutschen Versicherungswirtschaft (GDV) mit Fragen gelöchert. Einiges hat uns erstaunt. Der Film ist trocken, aber wichtig – denn du solltest wissen, was du tust.
Eigentlich ist es egal, wo es passiert
Ein Unwetter, ein Orkan, ein Bergrutsch: Mittlerweile kann es überall passieren. Zuletzt traf es Südspanien, Freunde von uns waren in Oliva. Einige YouTuber haben über die Schrecken berichtet. Dabei sind viele falsche Aussagen zusammengekommen, und die eigentlich wichtigen Fragen wurden vergessen: Wie kommst du aus der Nummer wieder heraus?
Antworten haben uns der ADAC, die ADAC Autoversicherung (AG) und der GDV gegeben. RMV, HUK, GVV, DEVK und Alte Leipziger haben auf unsere Fragen erst gar nicht geantwortet. Danke an die ADAC Autoversicherung und den GDV für die Rückmeldung und die wertvollen Informationen.
Was ist in Oliva passiert?
Am Montag, dem 19. Oktober 2026, traf das Sturmtief „Adam“ die Region Valencia mit voller Wucht. In Oliva, rund 70 Kilometer südlich der Stadt Valencia, wurden laut dem spanischen Wetterdienst Aemet innerhalb von 24 Stunden mehr als 530 Liter Regen pro Quadratmeter gemessen. Zum Vergleich: Hamburg bekommt in einem ganzen Jahr knapp 800 Liter.
- Die Bürgermeisterin von Oliva sagte im Fernsehen, rund 2.000 Menschen seien von sieben Campingplätzen evakuiert worden.
- Die Regionalregierung rief die zweithöchste Notfallstufe aus, Hubschrauber und Boote waren im Einsatz.
- Nach Angaben der Costa Nachrichten starben insgesamt sieben Menschen.
- Der Campingverband der Region spricht von rund 15 beschädigten Plätzen und Hunderten Betroffenen, vor allem an Wohnwagen und Wohnmobilen. Im Ort stieg das Wasser auf über 1,5 Meter.
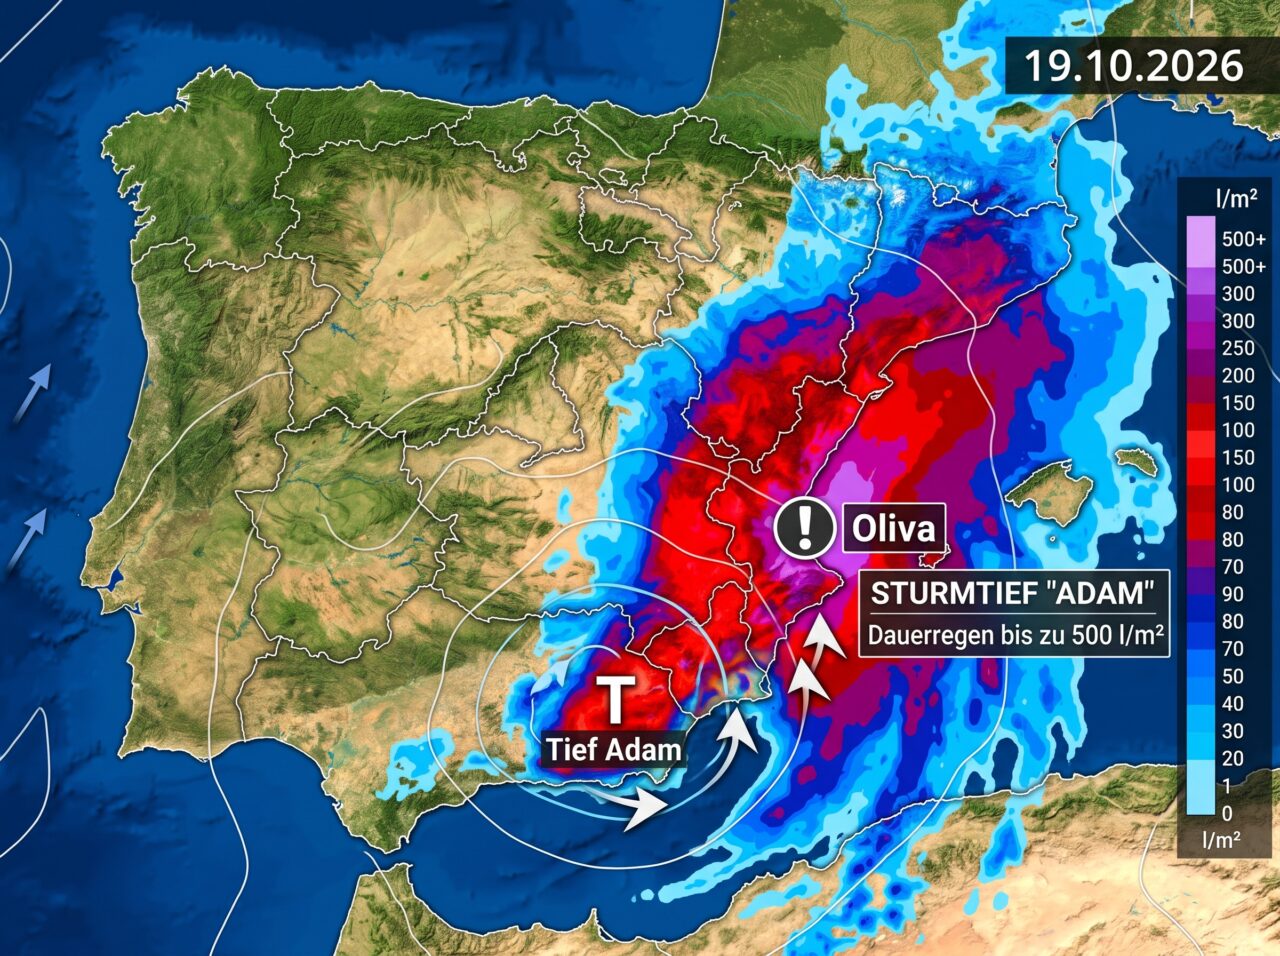
Die Regenkarte (erstes Bild) ist ein KI-generiertes Bild, keine echte Wetterkarte. Sie zeigt die Lage nur zur Veranschaulichung.
Glück im Unglück: Die Flut kam langsam, viele Menschen konnten sich retten. Ihre Fahrzeuge standen aber im Wasser, wegfahren war unmöglich. Betroffene erzählten uns, wie sie das Wasser aus der Heckgarage ablaufen ließen und die Geräte aus dem schmutzigen Wasser zogen. Alles kaputt, dachten sie – nach dem Trocknen ging dann vieles wieder.

Die Erkenntnis: Für viele zahlt die Versicherung nicht
Müll, Berge von Müll, Verzweiflung bis zur einfachen Frage: Wo schlafen wir heute Nacht? Der Campingplatz will den Platz geräumt haben, denn sein Geschäft geht in ein paar Tagen weiter. Da entsteht viel Druck, und in Deutschland haben viele das Gefühl, dass sich keiner kümmert.
Betroffene erzählen, wie es bei ihnen ablief: Es beginnt mit einem Wort am Telefon – Totalschaden. Der ADAC schaut sich das Fahrzeug laut den Angaben der Betroffenen nur anhand einiger Bilder an und stellt einen wirtschaftlichen Totalschaden fest. Die Folge: Das Wohnmobil wird nicht nach Deutschland zurückgebracht. Kleidung, Bettwäsche, Geschirr, Lebensmittel, Notebook, Fahrräder – alles ist durchnässt, die Geräte sind meist kaputt. Das Fahrzeug kommt an einen Sammelplatz vor Ort, wo Händler auf Totalschäden warten, um sie günstig zu kaufen. So entsteht bei vielen der Eindruck: Die Versicherung zahlt nicht.
Was sagt der Sachverständige?
Rainer Stumpf aus Kaiserslautern ist öffentlich bestellter und vereidigter Sachverständiger für Caravantechnik. Seine wichtigste Aussage: Eine Einschätzung des ADAC, ein Wohnmobil habe einen Totalschaden erlitten, darf keinesfalls mit einer verbindlichen Totalschadenfeststellung des zuständigen Kfz-Versicherers gleichgesetzt werden. Der ADAC kann auf Grundlage seiner Vertragsbedingungen entscheiden, ob er einen Rücktransport übernimmt. Er kann aber nicht verbindlich über Reparaturwürdigkeit, Schadenumfang oder die Entschädigung des Kfz-Versicherers entscheiden.
Das Risiko: Wird einem Betroffenen aufgrund einer Ferneinschätzung anhand einiger Fotos mitgeteilt, sein Fahrzeug sei ein wirtschaftlicher Totalschaden, besteht die Gefahr, dass er das als abschließende Schadenbewertung versteht. Das kann zu erheblichen wirtschaftlichen Nachteilen führen, vor allem wenn das Fahrzeug im Ausland bleibt und verwertet wird, ohne dass vorher eine qualifizierte technische Schadenfeststellung erfolgt ist.
Das ist der Kern
Der ADAC entscheidet über seinen Rücktransport, nicht über den Versicherungsschaden. Wer das verwechselt, kann viel Geld verlieren.
Weitere Punkte von Stumpf:
- Fotos reichen für eine erste Einschätzung, den vollen Schadenumfang kann man bei einem erheblichen Wasserschaden damit in der Regel nicht belastbar feststellen. Viele Schäden sieht man von außen nicht.
- Wirtschaftlicher Totalschaden heißt nicht, dass das Fahrzeug nie wieder repariert werden kann, sondern dass die Reparatur in keinem vertretbaren Verhältnis zum Fahrzeugwert steht.
- Wer sagt „meins läuft doch wieder“: Salze und Verunreinigungen im Schmutzwasser können an Leiterbahnen, Kontakten und Steckverbindungen Korrosion auslösen, auch nach oberflächlicher Trocknung und noch nach Monaten. Folgen sind Kontaktprobleme, Kurzschlüsse und am Ende der Ausfall.
- Dazu kommt die Sandwichbauweise der Aufbauten: Feuchtigkeit kann in Fugen und Verklebungen eingeschlossen werden und später zu Schäden, Schimmel und Fäulnis führen. Bei etwa 1,50 Metern Wasserstand würde er eine Wiederinbetriebnahme ohne umfassende technische Untersuchung keinesfalls empfehlen. Die Einstufung als wirtschaftlicher Totalschaden hält er deshalb in vielen Fällen für nachvollziehbar – aber nicht pauschal.
- Jedes Fahrzeug muss einzeln bewertet werden, mit nachvollziehbarer technischer und wirtschaftlicher Schadenbewertung und nicht nur mit ein paar Fotos.
- Der Restwert: Auch ein wirtschaftlicher Totalschaden kann bei hochpreisigen Reisemobilen noch einen erheblichen Restwert haben. Die Kasko ersetzt den Wiederbeschaffungswert abzüglich Restwert. Wer das Fahrzeug vorschnell im Ausland verschrotten oder verkaufen lässt, verschenkt den Restwert schnell.
Gut zu wissen: Stumpfs Rat
Sein dringender Rat: Kfz-Versicherung einschalten, bevor einer Verschrottung oder Verwertung im Ausland zugestimmt wird.


Was sagt der ADAC?
Hier muss man sauber trennen: Es gibt den ADAC e. V. mit Mitgliedschaft und Schutzbrief – und es gibt die ADAC Autoversicherung (AG), ein eigenes Unternehmen. Die ADAC Autoversicherung hat uns die Fragen zur Kasko beantwortet. Der Rücktransport gehört zur Mitgliedschaft im ADAC.
Auf adac.de steht, dass bei einer Plus- oder Premium-Mitgliedschaft ein Fahrzeug mit wirtschaftlichem Totalschaden nicht nach Deutschland zurückgebracht wird. Das weitere Vorgehen soll mit der Autoversicherung geklärt werden. Bei Totalschaden im europäischen Ausland und Verschrottung erledigt der ADAC die Behördenformalitäten und organisiert die Verschrottung. Aber aufgepasst: Das muss die Kfz-Versicherung erlauben. Nur weil der ADAC es machen kann, solltest du es nicht einfach veranlassen. Der ADAC empfiehlt bei möglichem wirtschaftlichem Totalschaden ausdrücklich, sich mit der eigenen Autoversicherung auseinanderzusetzen.
Stumpf beschreibt die Aufgabenteilung so: Der ADAC ist im Rahmen seiner Schutzbriefleistung zunächst dafür zuständig, ob und unter welchen Voraussetzungen das Fahrzeug zurückgeführt wird. Die versicherungsrechtliche Schadenabwicklung liegt beim Kfz-Versicherer. Das vergessen viele – er sieht darin ein echtes Informationsdefizit, das für Betroffene sehr teuer werden kann. Drei verschiedene Dinge also: die Entscheidung des Automobilclubs, die Schadenregulierung des Kfz-Versicherers und die Verwertung des eigenen Eigentums.
Was bringt der Rücktransport eines Totalschadens?
Manche Betroffene mit Schutzbrief haben ihr Fahrzeug nach Hause bekommen, und der Gedanke, das Wohnmobil sei wenigstens daheim, tröstet. Doch viele erwarten mehr: Sie denken, sie bauen in Deutschland Hubstützen, Solaranlage, Markise und Fahrradträger aus. Nach unserem Kenntnisstand ist das ein Irrtum. Bei einem Totalschaden, den die Versicherung reguliert, geht das Fahrzeug an den Versicherer, und fest verbaute Teile gehören dazu. Wer sie ausbaut, mindert den Wert und damit den Restwert. Mitgenommen werden kann, was tragbar ist und persönlich gehört: Kleidung, Geschirr, Werkzeug, Technik. Deshalb vor dem Rücktransport klären, wem das Fahrzeug nach der Schadenregulierung gehört und was mitgenommen oder ausgebaut werden darf.
Ein Vorteil: Beim Rücktransport bekommt man den gesamten Inhalt geliefert. Wir haben in Norwegen aber erlebt, dass das Wochen dauern kann: Alles Sperrige kam erst nach vier bis sechs Wochen mit dem Wohnmobil an. Was in der Zeit mit nassen oder klammen Sachen passiert, kannst du dir vorstellen.
Was sagen die Versicherer und der Verband?
Beide Antworten überraschen, wenn man den Satz vom Anfang im Ohr hat – „die Versicherung zahlt nicht“:
- Die ADAC Autoversicherung (AG) schreibt, dass Schäden am Fahrzeug und am fest verbauten Zubehör durch Überschwemmung und weitere definierte Naturgewalten über die Teilkaskoversicherung absicherbar sind.
- Der GDV sagt für die Branche dasselbe: Mit einer Kfz-Teilkasko können sich Wohnmobilbesitzer gegen bestimmte Naturgefahren versichern, dazu gehören auch Überschwemmungen.
Aber hier liegen die Fallstricke, es kommt auf den Einzelfall an. Nach dem GDV muss das Fahrzeug ordnungsgemäß abgestellt gewesen und von den Wassermengen überrascht worden sein. Lagen rechtzeitig behördliche Warnungen vor und wurde das Fahrzeug nicht weggefahren, kann der Fall anders zu beurteilen sein. Stumpf warnt vor Kurzschlüssen: Eine Warnung bedeutet nicht automatisch das Ende des Versicherungsschutzes. Entscheidend sind unter anderem, wie erkennbar die Gefahr war, ob das Fahrzeug rechtzeitig und gefahrlos entfernt werden konnte und was der Vertrag zur groben Fahrlässigkeit sagt.
Aber: Getrennt betrachten
Fahrzeugschäden, mitversicherte Teile, persönliches Reiseinventar und ein möglicher Rücktransport müssen getrennt betrachtet werden. Dass die Überschwemmung gedeckt ist, heißt noch nicht, dass alles im Wohnmobil oder der Rücktransport nach Deutschland versichert ist.
Gut zu wissen: Weiterführende Seiten
Link zur ADAC Autoversicherung für Wohnmobil und Wohnwagen · Link zur ADAC Campingversicherung (Camper-Inhaltsschutz) · Link zum GDV
Der Inhalt: Kleidung, Notebook, Lebensmittel, E-Bikes
Der Inhalt gehört nicht zur Kfz-Versicherung. Bleibt die Frage: Zahlt die Hausratversicherung – und zwar bei Überschwemmung, nicht nur bei Diebstahl? Viele denken, mein Hausrat ist doch versichert, also auch das, was im Wohnmobil liegt. Die ADAC Autoversicherung sagt dazu: Das hängt ganz vom Vertrag ab. Zwei Dinge sollte man prüfen:
- Die Außenversicherung. So heißt der Schutz für Hausrat, der vorübergehend außerhalb der Wohnung ist, oft zeitlich begrenzt. Nach der Rechtsprechung gilt ein Wohnmobil nicht als Gebäude: Das Oberlandesgericht Karlsruhe hat 2018 in einem Diebstahlfall entschieden, dass die Hausratversicherung für Gegenstände aus einem Wohnmobil nicht zahlen muss. Das war ein Diebstahl, keine Überschwemmung, und eine Entscheidung zu Überschwemmungsschäden kennen wir nicht – aber der Gedanke dahinter ist derselbe: Die Außenversicherung ist an das Gebäude gekoppelt.
- Den Elementarschaden-Baustein. Überschwemmung gehört bei der Hausratversicherung zu den Elementarschäden, und die gibt es bei vielen Verträgen nur als Zusatzbaustein, den man extra abschließen muss. Ohne ihn ist Überschwemmung oft gar nicht gedeckt. Und selbst mit dem Baustein sind nach Angaben mancher Schadenbearbeiter Sturm und Überschwemmung in der Außenversicherung ausgeschlossen.
Wir haben unsere eigene Hausratversicherung gefragt und erfahren: Bis 3.000 Euro ist der Inhalt im Wohnmobil versichert. Das hat uns überrascht, und 3.000 Euro sind schnell erreicht. Frag besser deine eigene Versicherung.
Gibt es eine Elementarversicherung für Wohnmobile? Ja, aber unter anderem Namen: Für den Inhalt gibt es die Camping- oder Inhaltsversicherung, bei der ADAC Autoversicherung heißt sie „Camper-Inhaltsschutz“. Frag nach, ob sie auch bei Elementarschäden haftet (Sturm, Überschwemmung) und ob der Geltungsbereich das Ausland einschließt. Stumpf hat uns bestätigt, dass solche Bedingungen am Markt üblich sind, auch mit Überschwemmungsschäden – aber man muss es ausdrücklich prüfen. Wir haben beim Abschluss damals ausdrücklich nachgefragt; die Antwort lautete 3.000 Euro, darüber hinaus gebe es die Inhaltsversicherung, deren Maximum nach unserem Wissen bei 10.000 Euro liegt. Mit E-Bikes, Fotoausrüstung, Ski-, Surf-, Kite-, Tauch- oder Golfausrüstung ist man da schnell drüber.
Ein Sonderfall: E-Bikes. In vielen Hausratverträgen sind Fahrräder und E-Bikes mitversichert, aber meist nur gegen Diebstahl, oft mit Fahrradklauseln, Preisgrenze und Bedingungen wie „verschlossener Raum“. Gegen Überschwemmung sind sie damit in der Regel nicht abgesichert. Das leistet eher eine eigene Fahrradversicherung, die Sturm, Hagel oder Überschwemmung einschließen kann. Ob das auch am Heckrägerträger oder im Stauraum gilt, muss man wieder nachfragen.
Wir haben unsere Fahrräder deshalb extra versichert, und auch die Fotoausrüstung hat eine eigene Versicherung. Rechne grob zusammen, was im Wohnmobil mitfährt, und stell dir vor, du müsstest das ersetzen. Kleinvieh macht Mist: Tablet, Sportausrüstung – das summiert sich schnell. Könntest du das aus der Portokasse bezahlen? Dann brauchst du keine Versicherung, aber dann bitte auch nicht jammern.
Diese Fehler solltest du vermeiden
Ich gestehe: Ich bin kein großer Freund von Versicherungen. Im Schadenfall hat man oft den Eindruck, dass versucht wird, die Auszahlung zu vermindern. Das macht mich auch wütend. Aber sind nicht auch wir es, die Vertragsbedingungen nicht lesen, nicht richtig verstehen, falsch interpretieren – und nicht nachfragen?
Ganz wichtig: Konkret bei der Versicherung nachfragen
- Ist Überschwemmung in meiner Teilkasko ausdrücklich eingeschlossen? Laut GDV sollte es so sein – lass es dir bestätigen.
- Was sagt meine Hausratversicherung zur Außenversicherung, und ist der Wohnmobil-Inhalt überhaupt gemeint? Falls ja: bis zu welchem Betrag, ist ein Elementarschaden-Baustein dabei, und gilt er auch im Ausland? Die Antwort schriftlich geben lassen.
- Habe ich für den Inhalt von Wohnwagen oder Wohnmobil einen eigenen Schutz (Inhalts- oder Campingversicherung)? Überschwemmung eingeschlossen, Geltungsbereich Ausland?
- Wie ist der Fahrzeugwert versichert? Wiederbeschaffungswert ist etwas anderes als der Kaufpreis. Bei Zubehör und Umbauten lohnt die Frage, ob alles erfasst ist. Wie hoch ist die Selbstbeteiligung?
- Welche Leistungen hat mein Schutzbrief genau? Beim ADAC gibt es keinen Rücktransport bei Totalschaden, bei anderen kann das anders sein.
Vier praktische Gewohnheiten, die wenig kosten
- Fahrzeug und Ausstattung regelmäßig dokumentieren: von außen, innen und alles Festverbaute, dazu Rechnungen und Zubehör – und so speichern, dass du es schnell zur Hand hast.
- Durchrechnen, was im Wohnmobil mitfährt, und danach die Versicherung wählen. Fahrräder, Fotoausrüstung und andere Wertsachen lassen sich bei Bedarf extra versichern oder bleiben daheim. Inhaltsversicherungen sind meist gedeckelt, die Höchstgrenze gehört auf die Liste der Fragen.
- Beim Stellplatz auf die Lage achten: Wer an einem Flussbett oder in einer Senke steht und eine Unwetterwarnung bekommt, sollte lieber früh umparken als zu spät.
- Die wichtigsten Sachen im Notfall sofort zur Hand haben. Und wenn es um Leib und Leben geht, zählt jede Sekunde: raus. Alles andere kann man später ersetzen.
Mein Fazit
Ich habe Mails an meine eigenen Versicherungen geschrieben und warte auf Antworten. Die Hausratversicherung ist für das Wohnmobil nicht unbedingt die beste Adresse, bei uns passt es ganz gut. Für den Inhalt braucht es einen eigenen Schutz, und der muss Überschwemmung und Ähnliches im Ausland ausdrücklich nennen – das lasse ich mir gerade klären. Nadja und ich haben zusammengerechnet, wie hoch die Werte sind, die wir dabei haben. Das passt ganz gut, weil wir E-Bikes und Fotoausrüstung extra versichern.
Allen Betroffenen ist zu wünschen, dass sich eine faire Lösung findet. Alle anderen sollten heute noch in ihre Verträge schauen – nicht erst, wenn das Wasser kommt.
Wie geht es euch damit? Wenn du selbst betroffen bist: Schreib deine Erfahrungen gern unten in die Kommentare.
Hinweis: Dieser Beitrag ist keine Rechts- oder Versicherungsberatung. Maßgeblich sind dein Vertrag und die Auskunft deines Versicherers.
Quellen: Rainer Stumpf, Sachverständiger für Caravantechnik, Kaiserslautern (Mails vom 09. und 10.11.2026) · ADAC Autoversicherung (AG) (Mail vom 06.11.2026) · Gesamtverband der Deutschen Versicherungswirtschaft (GDV) · Aemet, Tagesspiegel, Costa Nachrichten (Wetter- und Schadensangaben) · adac.de (Schutzbrief-Bedingungen)

Entdecke mehr von Womo.blog
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.